클래시스의 브라질 유통사 인수는 득일까?
2026-10-15 수정
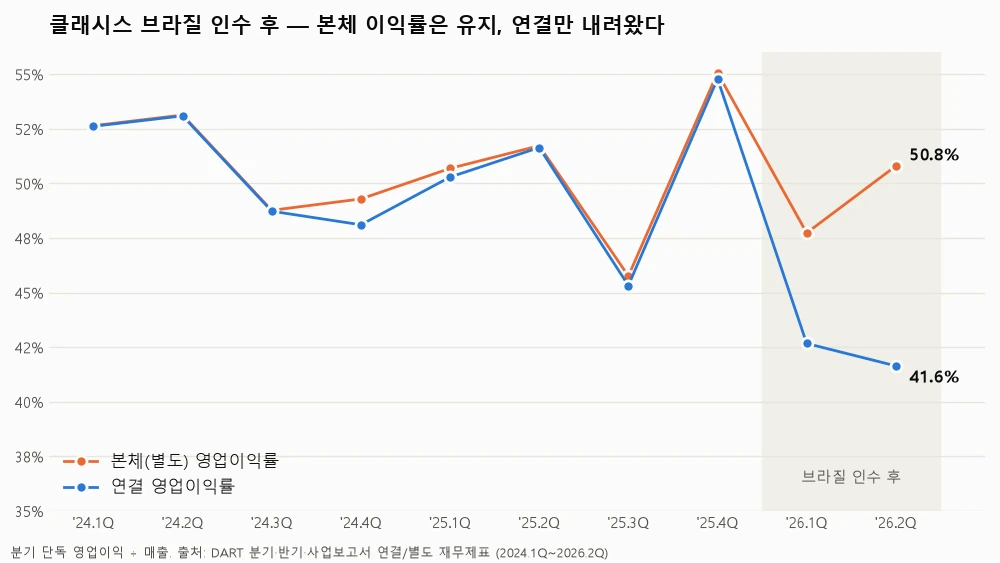
클래시스 브라질 인수 뒤 본체 이익과 그룹 이익·현금을 나눠 봅니다. 2026년 상반기 본체 수익성은 유지됐지만 인수 경제성은 미확정입니다. 채권 회수·차환과 3분기 확인 항목, 가정별 가격 계산을 정리했습니다.
2026-10-15 수정
클래시스 브라질 인수 뒤 본체 이익과 그룹 이익·현금을 나눠 봅니다. 2026년 상반기 본체 수익성은 유지됐지만 인수 경제성은 미확정입니다. 채권 회수·차환과 3분기 확인 항목, 가정별 가격 계산을 정리했습니다.
2026-09-16
에스엘은 자동차용 램프(전조등·후미등)를 만드는 회사입니다. 현대차그룹에 40년 가까이 헤드램프를 공급하며 국내 점유율 60%대를 지켜온 안정적인 부품업입니다(회사 개요는 아래 표 참고). 그래서 이 글의 질문은 “성장할까”가 아니라 “지금 주가가 이 안정성에 비해 정말 싼가”이고, 답을 가르는 건 결국 에스엘 자본 배치입니다. 결론부터 말하면 쌉니다. 그런데 그 이유는 실적이 아니라, 회사가 번 돈을 다루는 방식에 있습니다. 요점은 … 더 읽기
2026-09-10
제이브이엠 주주환원의 핵심은 자사주 소각이 아닙니다. 소각은 회사 현금을 줄이지 않고 유통주식수도 EPS도 바꾸지 않습니다. 2025년 영업현금흐름 304억 중 설비투자는 19억뿐인데, 쌓인 1,260억이 왜 그대로인지 공시 원문과 유럽·북미 시장구조로 확인했습니다.
2026-09-09
한미글로벌(053690)의 ROE 8.14%는 과거 자본 기준입니다. DART 원문으로 현재 자기자본 2,418.7억을 확인해 다시 계산하면 지속가능 ROE는 7.2~7.7%이고, 이 값이 자본비용보다 낮아 성장을 가정할수록 적정주가가 낮아집니다.
2026-09-04
나이스정보통신(036800) 분석 자료를 보다가, 제가 이 회사를 처음부터 잘못 보고 있었다는 걸 알게 됐습니다. 빅테크가 위협하는 사업(PG)은 정작 이 회사에서 이익을 거의 안 내던 사업이었습니다. 나이스정보통신은 카드 결제를 중계하는 회사입니다. 2026년 9월 4일 종가 7,270원 기준 PBR 0.79배, PER 5.8배. 숫자만 보면 싸 보입니다. 그리고 이 회사에 대한 이야기는 대개 두 갈래입니다. “네이버페이·카카오페이·토스가 결제를 잠식하니 … 더 읽기
2026-09-01
얼마 전 이 회사를 잠시 들여다 보면서 왜 영업이익이 두 분기 연속 두 배로 늘었는지에 대해서 궁금증을 풀지 못한 체 중단했었습니다. 이번에 그 작업을 했습니다. 그리고 답을 찾는 과정에서, 원래 질문보다 더 중요한 것을 발견했습니다. 제가 이 회사에 대해 알고 있다고 생각했던 전제 하나가 틀렸다는 것입니다. 먼저 결론부터 적겠습니다. 이익 개선은 진짜입니다. 일회성은 11%뿐입니다. 그런데 … 더 읽기
2026-08-26
삼성전자 우선주 프리미엄은 8.7% 폭락장에서도 거의 그대로 유지됐습니다. 두 주식의 가격 비율을 직접 계산해보니, 폭락의 원인이 배분 기대 변화가 아니라는 게 드러났습니다.
2026-08-26
적자 자회사 흡수합병 공시에 모회사 시가총액이 지불 대가의 4배 넘게 줄었습니다. 같은 손실이 11일 전에는 주가를 올렸는데 이번엔 반대로 움직인 이유를 숫자로 분해했습니다.
2026-08-24
삼성전자가 SK하이닉스처럼 자사주를 시원하게 못 태우는 이유는 금산법 10%룰입니다. 계열 보험사 지분이 한도에 8주 차이로 붙어 있어 보통주 소각액의 10%가 시장에 되돌아옵니다. 우선주가 두 배 더 오른 진짜 이유를 계산으로 짚었습니다.
2026-08-23
삼성중공업이 최근 국내 조선사 최초로 미국선급(ABS)으로부터 부유식 데이터센터 개념설계 인증을 받았습니다. 언론은 이를 “조선업의 새 먹거리”라 부릅니다. 그런데 이 회사가 지금까지 확보한 것을 하나씩 짚어 보면 인증서 한 장, 업무협약(MOU) 한 건, 설계·생산 계약 한 건입니다. 아직 수주 공시는 없습니다. 어제(8/19) 이 자리에서는 AI 데이터센터가 GPU 다음으로 부딪히는 병목이 전력 조달 속도라는 이야기를 했습니다. 부유식 … 더 읽기